Gharamah di BPR Syariah
Bagi nasabah bank, baik konvensional ataupun syariah, seringkali mendengar istilah denda. Nasabah yang terlambat memenuhi kewajiban atau melanggar suatu aturan dapat dikenakan sejumlah pembayaran sebagai konsekuensi atas pelanggaran tersebut. Dalam praktik keuangan syariah, istilah tersebut adalah gharamah.
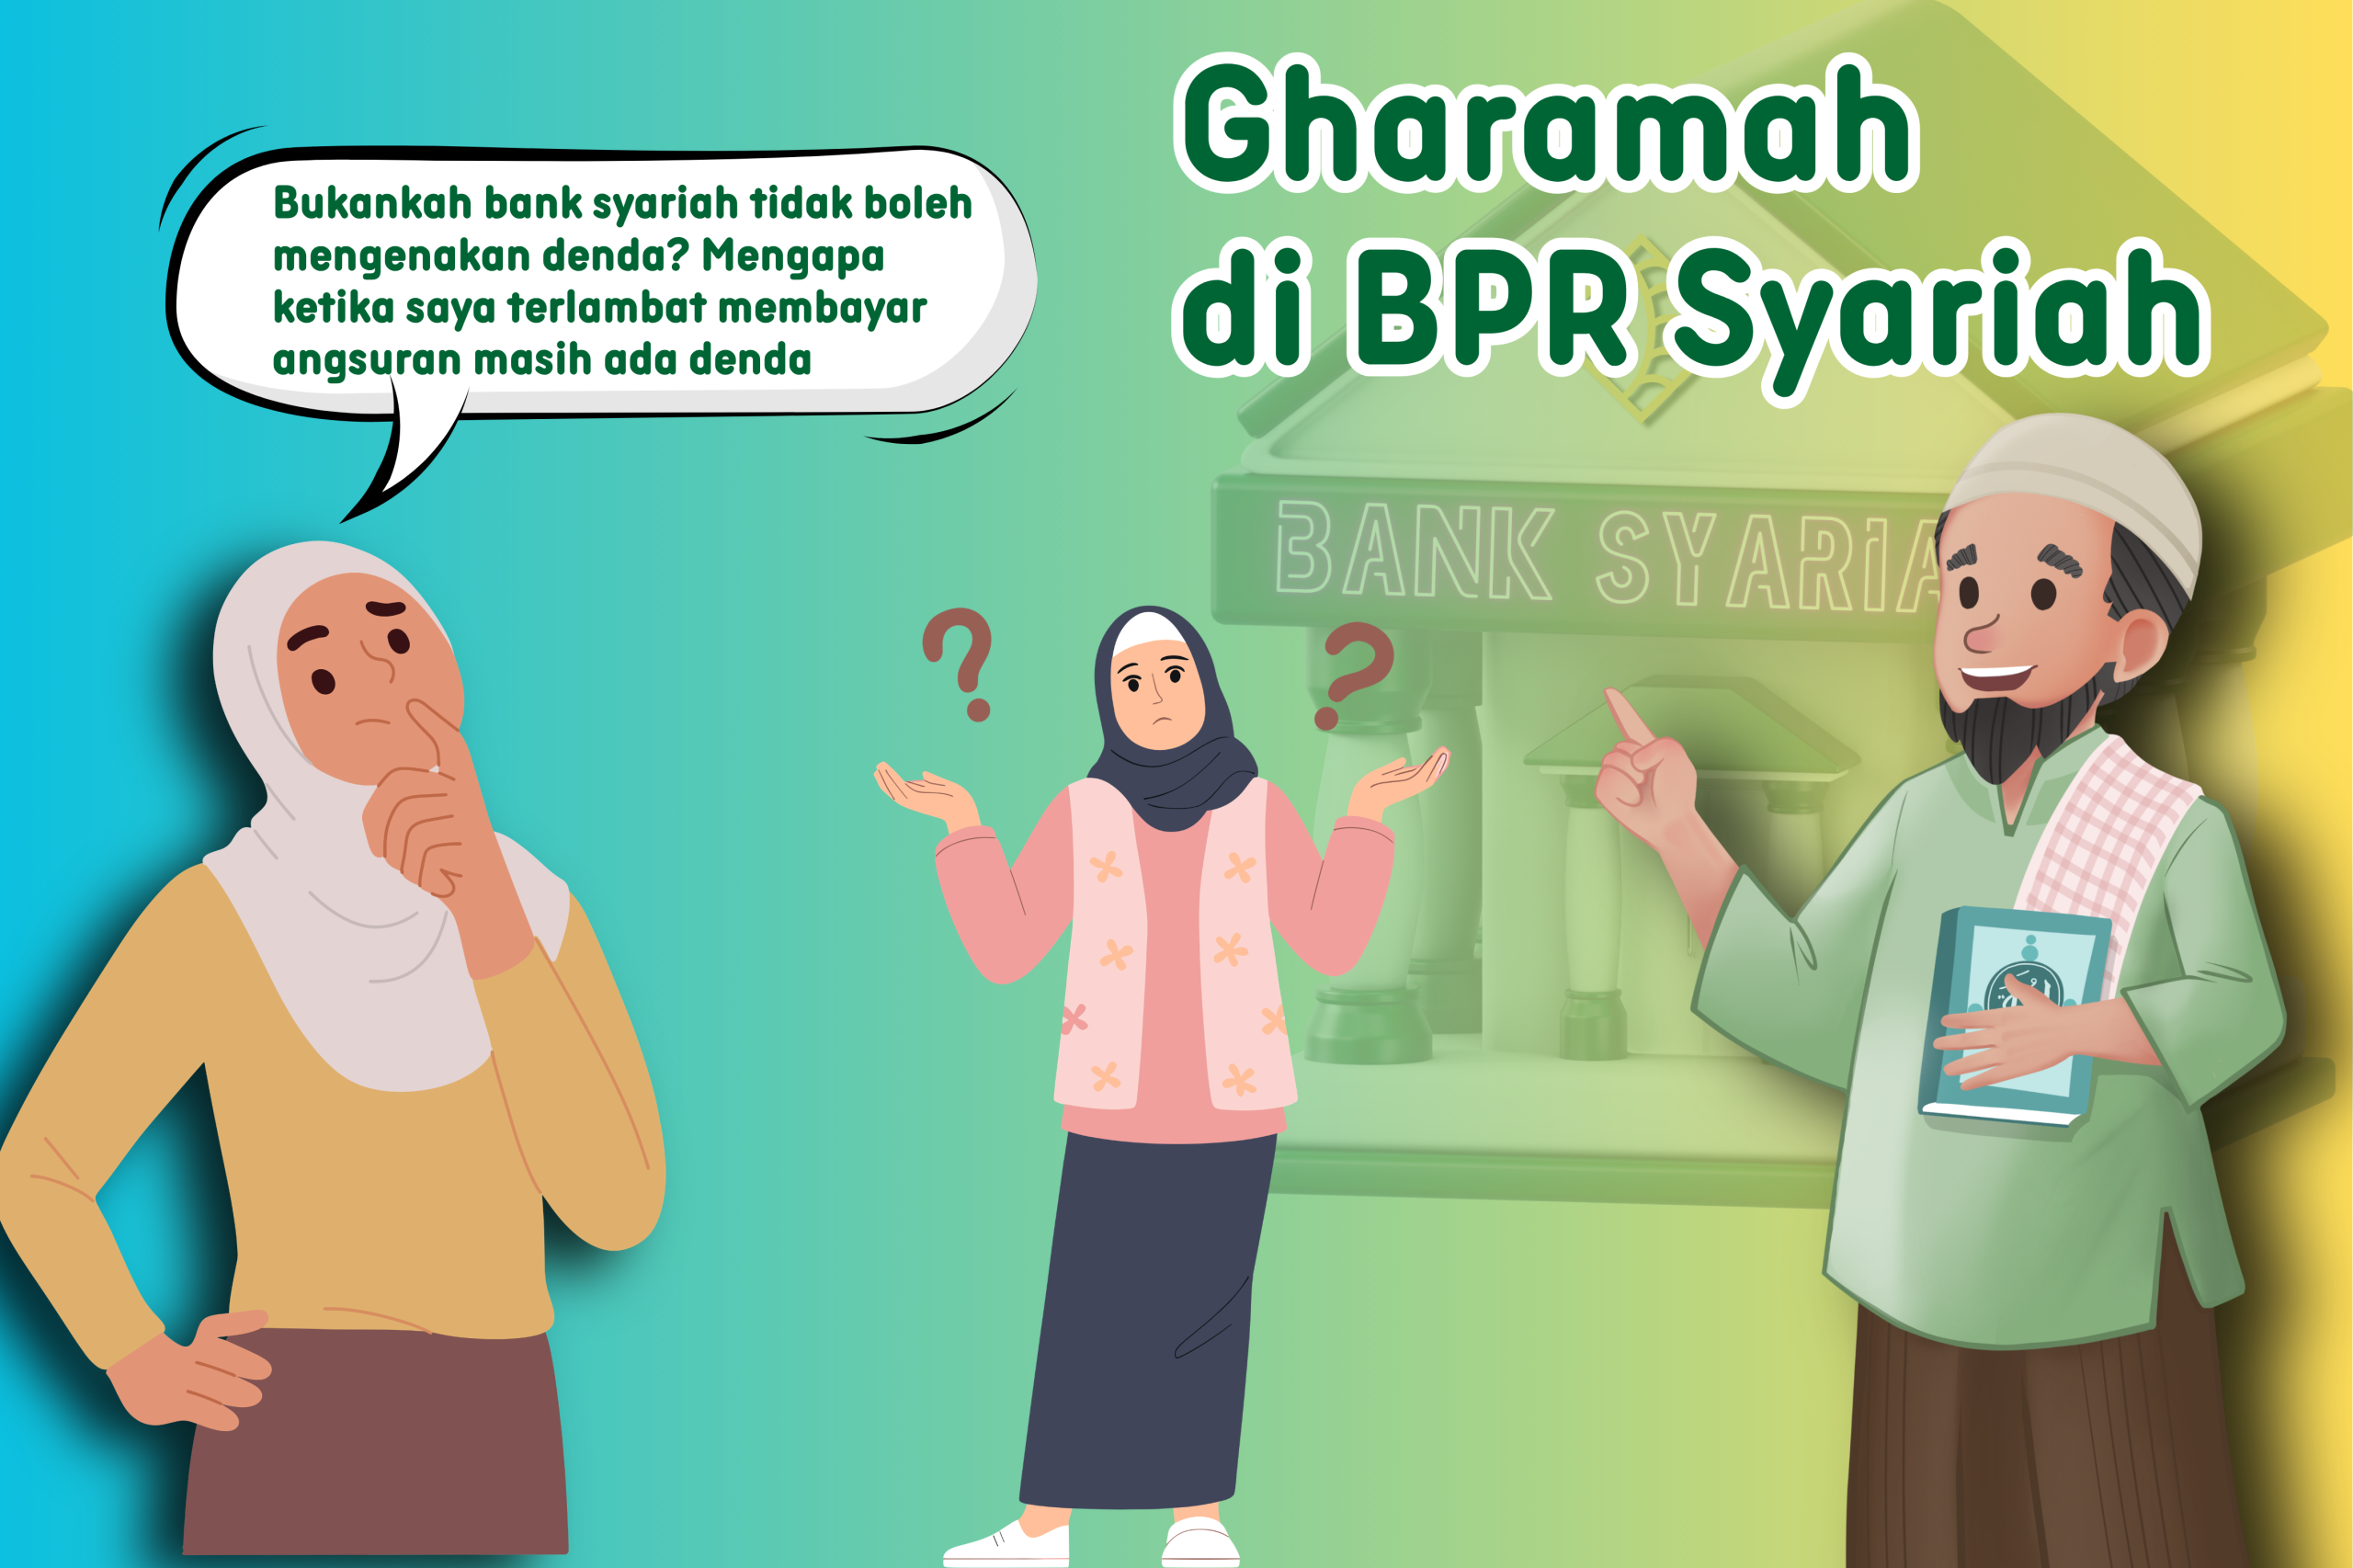
“Bukankah bank syariah tidak boleh mengenakan denda? Mengapa ketika saya terlambat membayar angsuran masih ada denda?”
Pertanyaan seperti ini cukup sering muncul dari masyarakat. Tidak sedikit nasabah yang mengira bahwa karena menggunakan prinsip syariah, bank syariah sama sekali tidak boleh mengenakan denda kepada nasabah.
Padahal, dalam fikih muamalah terdapat konsep al-gharamah al-maliyyah, yaitu sanksi atau denda yang berkaitan dengan harta. Konsep ini memiliki ketentuan dan tujuan tertentu sehingga tidak bisa disamakan begitu saja dengan tambahan pembayaran dalam transaksi utang yang bersifat riba.
Dalam praktiknya, persoalan menjadi menarik ketika seorang nasabah sebenarnya mampu membayar kewajibannya, tetapi sengaja menunda pembayaran. Apakah bank syariah boleh memberikan sanksi? Untuk apa dana tersebut digunakan? Apakah denda itu menjadi pendapatan bank?
Bayangkan seorang nasabah BPRS memperoleh pembiayaan untuk mengembangkan usaha warung makan. Usahanya berjalan baik. Omzetnya bahkan meningkat. Namun, ketika jatuh tempo pembayaran angsuran, ia sengaja menunda pembayaran beberapa hari atau bahkan beberapa bulan, padahal secara ekonomi ia sebenarnya mampu membayar.
Di sisi lain, BPRS tetap mempunyai kewajiban mengelola dana masyarakat secara profesional. Keterlambatan pembayaran bukan sekadar persoalan administratif. Jika dilakukan dengan sengaja oleh nasabah yang mampu, tindakan tersebut dapat menimbulkan persoalan bagi lembaga keuangan dan mengganggu kedisiplinan pembayaran.
Pengertian Gharamah
Secara sederhana, gharamah berarti denda. Yaitu istilah denda atau sanksi yang berkaitan dengan harta, baik berupa uang maupun bentuk harta lainnya.
Di perbankan syariah, gharamah adalah sanksi berupa kewajiban membayar sejumlah uang yang dikenakan kepada seseorang atau nasabah, sebagai denda administratif atau penalti akibat keterlambatan membayar kewajiban (utang atau cicilan) oleh pihak yang berhutang.
Dalam perspektif hukum Islam, denda tidak dapat dipahami hanya sebagai tambahan pembayaran biasa. Yang lebih penting adalah mengapa denda tersebut dikenakan, siapa yang menetapkannya, kepada siapa dana tersebut diberikan, dan untuk tujuan apa dana tersebut digunakan.
Lalu, apa bedanya dengan ta’zir? Istilah ta’zir telah dikenal luas dalam dunia keuangan syariah dan pada umumnya yang dimasukkan dalam ketentuan akad.
Ta’zir pada dasarnya adalah jenis hukuman atau sanksi terhadap perbuatan yang tidak ditentukan bentuk dan kadarnya secara khusus oleh syara’. Tujuannya antara lain memberikan pendidikan, pencegahan, dan perlindungan terhadap masyarakat. Sementara itu, gharamah lebih menunjuk pada denda atau sanksi yang berbentuk harta.
Dengan kata lain, ta’zir merupakan konsep yang lebih luas, sedangkan gharamah maliyah menekankan pada bentuk sanksinya yang berkaitan dengan harta. Ini merupakan denda keterlambatan pembayaran sebagai bagian dari sanksi ta’zir yang berkaitan dengan harta.
Apakah Gharamah Riba?
Dalam hal utang piutang, Islam melarang pemberi utang memperoleh tambahan yang disyaratkan karena adanya utang. Jika seseorang meminjam Rp10 juta dan sejak awal disyaratkan harus mengembalikan Rp11 juta, tambahan tersebut masuk dalam persoalan riba.
Apabila tambahan pembayaran telah disyaratkan dalam akad utang piutang, maka tambahan tersebut sebagai riba. Prinsip dasarnya adalah bahwa utang yang menarik manfaat bagi pemberi utang tidak diperbolehkan.
Berbeda dengan sanksi yang muncul karena adanya pelanggaran atau penundaan kewajiban, khususnya ketika pihak yang berkewajiban sebenarnya mampu tetapi sengaja menunda. Jika seseorang memiliki kemampuan membayar tetapi sengaja menunda, diperlukan mekanisme yang dapat menjaga kedisiplinan dan mencegah perilaku tersebut merugikan pihak lain.
Konsep gharamah tidak bisa dipahami sebagai cara untuk menekan nasabah yang sedang mengalami kesulitan. Dalam kasus nasabah yang benar-benar tidak mampu membayar, pendekatan syariah tidak dapat disamakan dengan nasabah yang sebenarnya mampu tetapi sengaja menunda.(*)